
Sommaire
Texte de loi Hamon assurance : ce que vous devez savoir
La loi Hamon, également connue sous le nom de loi Consommation, est une loi française adoptée en 2014 qui vise à renforcer les droits des consommateurs dans différents domaines, y compris celui de l’assurance. Cette loi a introduit plusieurs changements importants pour les assurés, notamment en ce qui concerne la résiliation des contrats d’assurance.
La résiliation facilitée des contrats d’assurance
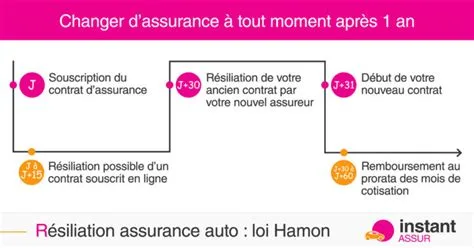
Avant l’entrée en vigueur de la loi Hamon, les assurés étaient souvent confrontés à des difficultés pour résilier leurs contrats d’assurance. La loi Hamon a introduit la possibilité pour les consommateurs de résilier leur contrat d’assurance à tout moment après un an de souscription, sans avoir à respecter de préavis ni de motif particulier. Cette mesure a permis aux assurés de changer plus facilement d’assureur et de bénéficier de meilleures offres.
Les avantages pour les consommateurs
Grâce à la loi Hamon, les consommateurs ont désormais plus de liberté et de flexibilité pour gérer leurs contrats d’assurance. Ils peuvent comparer les offres plus facilement et choisir l’assurance qui correspond le mieux à leurs besoins et à leur budget. De plus, la résiliation simplifiée des contrats d’assurance a contribué à une plus grande concurrence entre les assureurs, ce qui a entraîné une baisse des prix et une amélioration de la qualité des services proposés.
Comment résilier un contrat d’assurance selon la loi Hamon
Pour résilier un contrat d’assurance en vertu de la loi Hamon, il vous suffit d’envoyer une lettre recommandée à votre assureur en indiquant votre intention de résilier le contrat. Vous n’avez pas besoin de fournir de motif particulier et la résiliation prendra effet un mois après la réception de votre demande par l’assureur. Il est important de noter que la loi Hamon ne s’applique qu’aux contrats d’assurance souscrits après le 1er janvier 2015.
Conclusion
En conclusion, la loi Hamon assurance a apporté des changements significatifs dans le domaine de l’assurance en France, en renforçant les droits des consommateurs et en favorisant une plus grande concurrence entre les assureurs. Grâce à cette loi, les assurés bénéficient d’une plus grande liberté et d’une meilleure protection, ce qui les encourage à être plus actifs dans la gestion de leurs contrats d’assurance.
